
Nechať všetky peniaze ležať na bežnom účte je pohodlné. Problém je, že inflácia postupne znižuje ich reálnu hodnotu.
Práve preto čoraz viac ľudí rieši otázku:
Kam investovať peniaze, aby dlhodobo nestrácali hodnotu a ideálne ešte rástli?
Odpoveď nie je jedna.
Záleží na tom, ako dlho chcete investovať, aké riziko ste ochotní zniesť a či budete peniaze potrebovať o rok, o päť rokov alebo až na dôchodku.
Pozrime sa na najčastejšie možnosti.
1. ETF fondy – jednoduchý vstup do sveta investovania
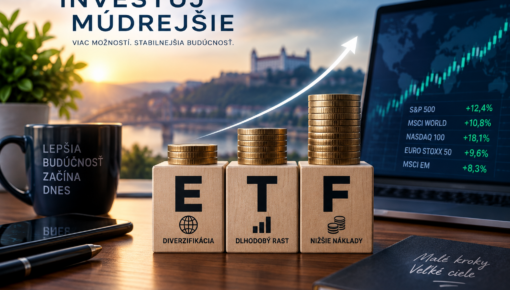
ETF fondy patria medzi najpopulárnejšie investičné nástroje posledných rokov.
Namiesto kúpy jednej konkrétnej akcie si cez ETF môžete kúpiť malý podiel v desiatkach, stovkách alebo dokonca tisíckach spoločností naraz.
Typickým príkladom je ETF kopírujúce akciový index.
Investor tak nemusí hádať, ktorá firma bude víťazom budúcnosti.
Investuje do celého trhu.
Výhody ETF
- široká diverzifikácia,
- nízke poplatky pri mnohých fondoch,
- jednoduché pravidelné investovanie,
- vhodné aj pre dlhodobých investorov.
Nevýhody
Hodnota môže výrazne kolísať.
Akciový trh môže počas krízy klesnúť aj o desiatky percent.
Kto spanikári a predá v najhoršom okamihu, môže si stratu definitívne potvrdiť.
Preto sa ETF často spájajú najmä s dlhodobým investovaním.
2. Jednotlivé akcie – vyšší potenciál, ale aj vyššie riziko
Kúpiť akciu znamená vlastniť malú časť konkrétnej spoločnosti.
Ak firma rastie, zvyšuje zisky a investori jej veria, môže rásť aj cena akcie.
Niektoré spoločnosti navyše vyplácajú dividendy.
Znie to jednoducho.
Problém je, že vybrať správnu spoločnosť nie je také ľahké, ako sa zdá.
Aj firma, ktorá vyzerá fantasticky, môže mať problémy.
Konkurencia.
Dlhy.
Zlé vedenie.
Nové technológie.
Regulácie.
Ak vložíte veľkú časť peňazí do jednej firmy, nesiete výrazne vyššie riziko než pri diverzifikovanom fonde.
3. Dlhopisy – pokojnejšia alternatíva
Pri dlhopise v princípe požičiavate peniaze štátu alebo firme.
Na oplátku očakávate úrok a neskôr vrátenie požičanej sumy.
Dlhopisy sa často považujú za konzervatívnejšie než akcie.
To však neznamená, že sú bez rizika.
Firma môže skrachovať.
Hodnota dlhopisu môže klesať pri raste úrokových sadzieb.
A pri niektorých vysoko výnosných podnikových dlhopisoch môže byť riziko podstatne vyššie, než naznačuje reklamný leták.
Vyšší úrok totiž často znamená aj vyššie riziko.
4. Nehnuteľnosti – klasika, ktorú ľudia chápu
Byt, dom, pozemok alebo komerčná nehnuteľnosť.
Nehnuteľnosti majú jednu veľkú psychologickú výhodu.
Sú hmatateľné.
Človek vidí, čo vlastní.
Nehnuteľnosť môže prinášať príjem z prenájmu a zároveň môže časom rásť jej hodnota.
Lenže ani tu neexistuje bezrizikový zisk.
Treba počítať s:
- vysokou vstupnou cenou,
- hypotékou a úrokmi,
- opravami,
- daňami,
- poistením,
- obdobím bez nájomníka,
- problémovými nájomníkmi,
- nízkou likviditou.
Ak potrebujete peniaze zajtra, byt nepredáte jedným kliknutím.
5. Zlato – poistka, nie zázračný stroj na bohatstvo
Zlato si ľudia kupujú už tisíce rokov.
Často sa používa ako ochrana pred neistotou, menovými problémami alebo vysokou infláciou.
Má však jednu zásadnú vlastnosť.
Samo o sebe nevytvára zisk.
Firma môže predávať produkty, rásť a vyplácať dividendy.
Byt môže generovať nájom.
Zlatá tehlička jednoducho leží v trezore.
Jej výnos závisí najmä od toho, či ju neskôr niekto kúpi drahšie.
Preto ho mnoho investorov vníma skôr ako doplnok portfólia než ako jedinú investíciu.
6. Kryptomeny – vysoký potenciál aj brutálne výkyvy
Bitcoin a ďalšie kryptomeny vytvorili za posledné roky úplne novú investičnú kategóriu.
Niektorí investori na nich zarobili obrovské sumy.
Iní prerobili väčšinu svojho kapitálu.
Kryptomeny dokážu v krátkom čase rásť aj padať extrémnym tempom.
Investor musí rátať s vysokou volatilitou, technologickým rizikom, regulačnými zmenami aj podvodmi.
Do kryptomien preto nedáva zmysel vkladať peniaze, ktoré budete čoskoro potrebovať na nájom, splátku alebo bežné životné náklady.
7. Sporiace účty a termínované vklady
Technicky nejde vždy o investovanie v pravom zmysle slova.
Napriek tomu majú v osobných financiách veľmi dôležité miesto.
Peniaze na rezervu by totiž nemali byť vystavené veľkým výkyvom.
Ak vám zajtra odíde auto alebo práčka, nechcete čakať, kým sa burza spamätá z 30-percentného prepadu.
Preto môže mať finančná rezerva miesto na sporiacom účte, termínovanom vklade alebo inom relatívne stabilnom produkte.
Najdôležitejšie slovo je diverzifikácia
Diverzifikácia jednoducho znamená:
nedávať všetko na jednu kartu.
Ak máte všetky úspory v jednej firme a firma skrachuje, máte problém.
Ak máte portfólio rozdelené medzi stovky spoločností, situácia jednej firmy má oveľa menší vplyv.
To isté platí aj medzi rôznymi triedami aktív.
Akcie.
Dlhopisy.
Hotovosť.
Nehnuteľnosti.
Prípadne ďalšie investície.
Správne rozloženie závisí od konkrétneho investora.
Najväčšia výhoda investora? Čas
Pri investovaní môže hrať obrovskú úlohu zložené úročenie.
Predstavme si, že investujete 100 eur mesačne.
Pri priemernom zhodnotení 7 % ročne by ste približne mali:
po 10 rokoch okolo 17 000 eur,
po 20 rokoch okolo 52 000 eur,
po 30 rokoch približne 122 000 eur.
Samotné vklady za 30 rokov by pritom predstavovali iba 36 000 eur.
Rozdiel vytvára čas a reinvestovanie výnosov.
Samozrejme, 7 % nie je garantovaných a skutočný vývoj trhu bude kolísať.
Príklad však pekne ukazuje, prečo má skorý začiatok investovania takú silu.
Najväčší nepriateľ nie je vždy pokles trhu
Veľa začiatočníkov sa bojí burzového prepadu.
Často je však väčším problémom vlastná psychika.
Keď trhy prudko rastú, ľudia nakupujú zo strachu, že im niečo utečie.
Keď trhy padajú, predávajú zo strachu, že prídu o všetko.
Výsledok?
Nakúpia draho a predajú lacno.
Presne opačne, než by chceli.
Dlhodobé investovanie preto nie je iba o peniazoch.
Je aj o disciplíne.
Kedy radšej neinvestovať?
Pred investovaním by mala existovať aspoň základná finančná stabilita.
Ak máte drahé spotrebiteľské úvery, kreditné karty alebo nulovú finančnú rezervu, môže byť rozumnejšie najskôr vyriešiť tieto problémy.
Nemá veľký zmysel dúfať v 7-percentný výnos z investície, keď súčasne platíte 15 alebo 20 % úrok na dlhu.
Investovanie by nemalo byť pokusom zachrániť zlú finančnú situáciu.
Investovanie nie je cesta k rýchlemu bohatstvu
Najnudnejší spôsob investovania býva často jeden z najrozumnejších.
Pravidelne.
Dlhodobo.
Diverzifikovane.
S nízkymi nákladmi.
Bez neustáleho obchodovania.
Na sociálnych sieťach možno vidieť ľudí, ktorí tvrdia, že našli akciu, kryptomenu alebo stratégiu, ktorá z vás urobí milionára.
Realita býva podstatne menej sexy.
Väčšina bohatstva sa buduje pomaly.
Mesiac po mesiaci.
Rok po roku.
A práve trpezlivosť môže byť pri investovaní hodnotnejšia než snaha uhádnuť, čo zajtra vystrelí o 200 percent.
Poznámka: Článok má informačný charakter a nepredstavuje individuálne investičné odporúčanie.