
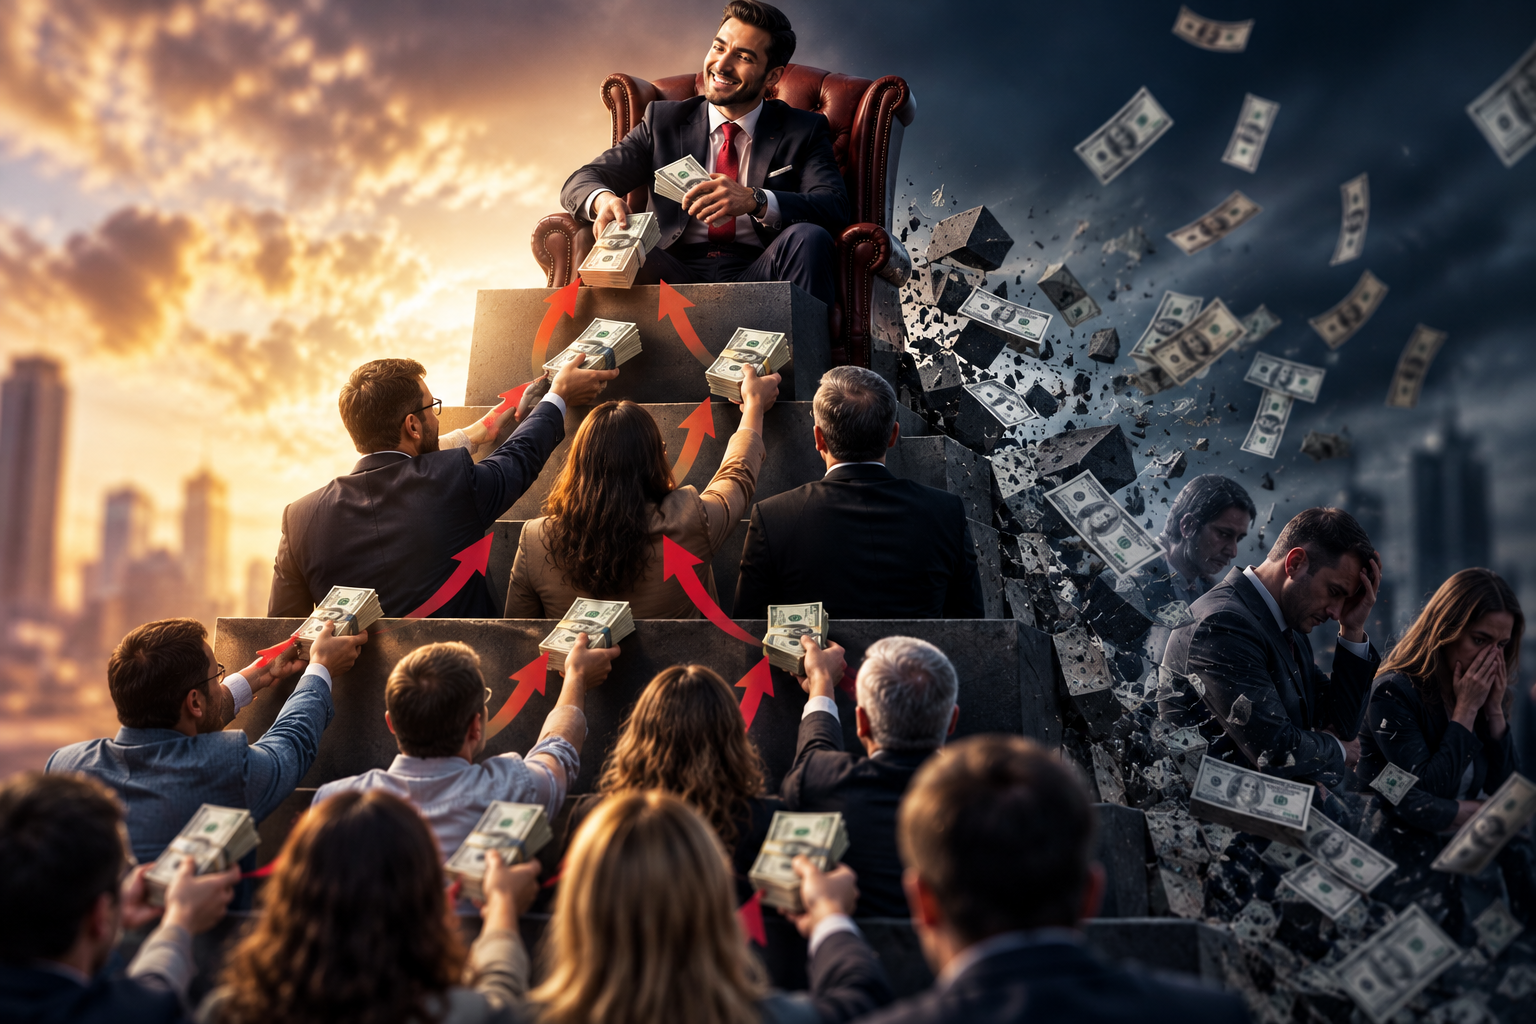
Na začiatku všetko vyzerá dokonale.
Investor vloží peniaze. O mesiac dostane sľúbený výnos. Potom ďalší. Ukáže výsledky známym a tí investujú tiež. Firma pôsobí úspešne, peniaze prichádzajú načas a ľudia začnú veriť, že objavili investíciu, o ktorej ostatní ešte nevedia.
Lenže v pozadí nemusí existovať žiadne skutočné zarábanie.
Výnosy starších investorov môžu byť jednoducho platené z peňazí tých nových.
Tak funguje Ponziho schéma – jeden z najznámejších finančných podvodov na svete.
Odkiaľ pochádza názov Ponziho schéma?
Názov pochádza od talianskeho prisťahovalca Charlesa Ponziho, ktorý sa preslávil v Spojených štátoch začiatkom 20. storočia.
Ponzi lákal investorov na mimoriadne vysoké výnosy v krátkom čase. Tvrdil, že zarába pomocou cenových rozdielov pri medzinárodných poštových kupónoch.
Myšlienka znela komplikovane, no zároveň dostatočne vierohodne na to, aby jej ľudia uverili.
Problém bol jednoduchý.
Systém v skutočnosti nevytváral dostatočný zisk.
Peniaze vyplácané starším investorom pochádzali prevažne z vkladov nových klientov.
Kým prichádzalo stále viac peňazí, všetko pôsobilo ako mimoriadne úspešný biznis.
Keď sa prílev nových investorov zastavil, systém sa zrútil.
Ako Ponziho schéma funguje?
Predstavme si veľmi jednoduchý príklad.
Podvodník sľúbi investorovi, že z vkladu 1 000 eur urobí za tri mesiace 1 200 eur.
Prvý investor mu odovzdá 1 000 eur.
Podvodník však peniaze nikde reálne nezainvestuje.
O niekoľko týždňov príde druhý investor a vloží 2 000 eur.
Z týchto nových peňazí dostane prvý investor svojich sľúbených 1 200 eur.
Prvý investor je nadšený.
Veď výnos skutočne dostal.
Možno vloží ďalšie peniaze a investíciu odporučí rodine či kamarátom.
Do systému tak začne prúdiť čoraz viac kapitálu.
A presne v tom spočíva jeho sila.
Najväčší trik: podvod na začiatku skutočne „funguje“
Ponziho schéma je nebezpečná práve preto, že prví investori môžu svoje peniaze naozaj dostať.
To vytvára silný dôkaz dôveryhodnosti.
Ak vám niekto povie:
„Investoval som 5 000 eur a o dva mesiace som dostal 6 000.“
znie to omnoho presvedčivejšie než akákoľvek reklama.
Lenže vyplatený zisk nemusí pochádzať zo skutočného podnikania.
Môže pochádzať z vkladu človeka, ktorý sa do systému pridal o týždeň neskôr.
Úspešní investori sa tak nevedomky môžu stať najlepšou reklamou celého podvodu.
Prečo sa Ponziho schéma musí nakoniec zrútiť?
Pretože potrebuje neustály prílev nových peňazí.
Ak systém sľubuje vysoké výnosy, jeho záväzky rastú veľmi rýchlo.
Predstavme si, že investorom sľubuje 20 % každé tri mesiace.
Na vyplácanie existujúcich klientov potrebuje stále viac nových vkladov.
Po určitom čase musí získavať obrovské množstvo nových investorov len na to, aby dokázal vyplatiť tých predchádzajúcich.
To nemôže pokračovať donekonečna.
Stačí, aby:
- prestali prichádzať noví investori,
- veľa klientov chcelo naraz vybrať peniaze,
- vznikla negatívna publicita,
- zasiahli regulačné orgány,
- nastala finančná kríza.
A systém môže skolabovať prakticky zo dňa na deň.
Čo sa stane pri panike?
Ponziho systém môže navonok pôsobiť bohato.
Na účtoch investorov môžu byť zobrazené obrovské zisky.
Problém je v tom, že tieto čísla nemusia predstavovať skutočné peniaze.
Investor môže napríklad vidieť:
Vklad: 10 000 €
Aktuálna hodnota: 16 400 €
Lenže ak by všetci klienti požiadali o výber naraz, spoločnosť by zistila, že väčšina peňazí jednoducho neexistuje.
Je to podobné, ako keby niekto rozdával potvrdenia na peniaze, ktoré nikdy nezarobil.
Pokiaľ ich chce vybrať iba zopár ľudí, systém môže fungovať.
Keď ich chcú všetci, príde koniec.
Ponziho schéma verzus pyramídová hra
Tieto dva pojmy sa často zamieňajú, ale nejde úplne o to isté.
Pri Ponziho schéme investor zvyčajne odovzdá peniaze organizátorovi, ktorý tvrdí, že ich investuje.
Investor nemusí nikoho ďalšieho aktívne verbovať.
Pri pyramídovej hre býva zarábanie priamo založené na privádzaní ďalších členov.
Človek zaplatí vstupný poplatok a následne dostáva odmeny za ľudí, ktorých do systému privedie.
Oba modely však majú spoločný problém:
nové peniaze financujú starších účastníkov a bez neustáleho rastu systém skolabuje.
Najväčšia Ponziho schéma histórie
Jedným z najznámejších prípadov bol americký finančník Bernard Madoff.
Dlhé roky prevádzkoval investičnú firmu, ktorá vykazovala nezvyčajne stabilné výsledky.
Medzi jeho klientmi boli bohatí jednotlivci, charitatívne organizácie aj finančné inštitúcie.
Madoff mal povesť rešpektovaného človeka z finančného sveta.
A práve to mu poskytovalo obrovskú dôveryhodnosť.
V skutočnosti však veľká časť deklarovaných investícií neexistovala.
Keď počas finančnej krízy veľa klientov chcelo vybrať svoje peniaze, systém už nedokázal výbery pokryť.
Podvod sa zrútil.
Prípad ukázal jednu nepríjemnú vec:
Ponziho schéma nemusí vyzerať ako lacný internetový podvod.
Môže mať luxusnú kanceláriu, drahé obleky, prestížnych klientov a desiatky rokov histórie.
Aké výnosy by mali rozsvietiť varovnú kontrolku?
Samotný vysoký výnos ešte automaticky neznamená podvod.
Rizikové investície môžu v určitých obdobiach dosahovať veľmi vysoké zisky.
Podozrivá je však kombinácia:
vysokého výnosu + minimálneho rizika + pravidelnosti + garancie.
Finančné trhy prirodzene kolíšu.
Ak niekto tvrdí, že zarába napríklad 3 % každý mesiac bez ohľadu na to, či akcie rastú, padajú alebo je hospodárska kríza, je rozumné začať klásť nepríjemné otázky.
„Garantovaný výnos“ je veľmi silné slovo
V investovaní takmer vždy existuje určitá forma rizika.
Ak vám niekto sľubuje:
„15 % ročne garantovane a bez rizika“
treba sa pýtať:
Kto tú garanciu poskytuje?
Z čoho sa výnos vytvára?
Čo sa stane pri strate?
Kde sú peniaze uložené?
Kto investície kontroluje?
Je firma regulovaná?
Čím komplikovanejšie a vyhýbavejšie odpovede dostanete, tým opatrnejší by ste mali byť.
Typické varovné signály
Ponziho schémy majú rôzne podoby, ale často sa opakujú rovnaké znaky:
- nezvyčajne vysoké a stabilné výnosy,
- tvrdenia o minimálnom alebo nulovom riziku,
- nejasné vysvetlenie, ako presne firma zarába,
- tlak na rýchle vloženie peňazí,
- problémy pri výbere investície,
- ponuka ďalšieho bonusu namiesto výberu,
- chýbajúca alebo pochybná regulácia,
- dokumenty, ktorým je zámerne ťažké rozumieť.
Obzvlášť podozrivá môže byť veta:
„Je to tajná stratégia, preto vám nemôžeme vysvetliť detaily.“
Skutočná investičná stratégia môže byť komplexná, ale investor by mal aspoň vedieť, do čoho jeho peniaze smerujú.
Prečo ľudia do Ponziho schém vstupujú?
Nie preto, že by boli hlúpi.
Ponziho schémy využívajú niekoľko veľmi silných psychologických mechanizmov.
Prvým je chamtivosť.
Vidina jednoduchého zisku dokáže potlačiť prirodzenú opatrnosť.
Druhým je sociálny dôkaz.
Ak investovali kolegovia, susedia a úspešní podnikatelia, človek nadobudne pocit, že to musí byť bezpečné.
Tretím je FOMO – strach, že nám utečie príležitosť.
„Ostatní už zarábajú. Ak nevstúpim teraz, budem ľutovať.“
A potom prichádza dôvera.
Mnohé podvody sa šíria medzi rodinou, kamarátmi alebo členmi rôznych komunít práve preto, že ľudia dôverujú človeku, ktorý ich investíciu odporučil.
Podvodník často nechce, aby ste peniaze vybrali
Keď investor požiada o výber, môže dostať veľmi zaujímavú ponuku.
„Ak peniaze necháte ešte šesť mesiacov, dostanete bonus 10 %.“
Alebo:
„Teraz je nevhodný čas na výber.“
Prípadne:
„Výber chvíľu trvá kvôli auditu.“
Jeden oneskorený výber ešte nemusí znamenať podvod.
Ak sa však objavujú stále nové výhovorky, je to veľmi vážny varovný signál.
Ponziho schéma totiž potrebuje, aby peniaze zostávali vo vnútri systému.
Kryptomeny dali starému podvodu nový kabát
Moderné Ponziho schémy môžu používať slová ako:
AI trading, blockchain, kryptomeny, arbitráž, automatizované roboty alebo decentralizované financie.
Samotné tieto technológie nie sú podvod.
Problém nastáva vtedy, keď sa komplikované technologické výrazy používajú len ako kulisa na vysvetlenie fantastických výnosov.
Podvodník počíta s tým, že investor technológii úplne nerozumie.
A tak vznikne jednoduchá rovnica:
„Neviem, ako to funguje, ale peniaze zatiaľ chodia.“
Pri Ponziho schéme môže byť práve táto veta veľmi drahá.
Najväčšie nebezpečenstvo prichádza tesne pred kolapsom
Paradoxne môže Ponziho schéma vyzerať najdôveryhodnejšie práve krátko pred svojím pádom.
Má tisíce klientov.
Sociálne siete sú plné úspešných príbehov.
Ľudia ukazujú výbery.
Firma organizuje konferencie.
Zakladateľ vystupuje v médiách.
A peniaze stále prichádzajú.
To všetko však môže byť financované jedinou vecou:
novými investormi.
Keď sa ich počet prestane zvyšovať, matematika nakoniec systém dobehne.
Ak znie investícia príliš dobre, aby bola pravdivá…
…je dobré aspoň preveriť, prečo je taká dobrá.
Legitímna investícia môže zarobiť veľa.
Môže však aj stratiť.
Práve riziko je prirodzenou súčasťou investovania.
Ponziho schéma predáva úplne inú predstavu:
vysoký zisk bez nepríjemnej stránky investovania.
A práve tam by sa mala rozsvietiť najväčšia červená kontrolka.
Pretože v skutočnom finančnom svete môže existovať výnos bez istoty.
Môže existovať bezpečie s nízkym výnosom.
Ale keď niekto ponúka obrovský výnos, úplnú bezpečnosť a absolútnu garanciu naraz, oplatí sa najskôr skontrolovať, či za krásnou fasádou nie je iba ďalší finančný prd, ktorý čaká na výbuch.
Článok má informačný a vzdelávací charakter a nepredstavuje investičné odporúčanie.